目錄
當美國 10 年期美債殖利率衝上 5.2% 甚至向 6% 逼近,市場瀰漫著對「本益比殺盤」與「獲利/估值雙殺」的疑慮。無風險利率飆升勢必對股票估值造成壓力,但只要企業的 EPS(每股盈餘) 成長速度跑贏本益比的下修幅度,整體多頭格局便依然有支撐。然而,一旦本益比與企業 EPS 同步走低,市場性質將發生實質扭曲。
美債殖利率作為「資金晴雨表」:從流動性看本益比調整
緯德老師在課程中指出,美債殖利率的走勢與比特幣等指標,是觀察全球資本流向與市場流動性的重要「晴雨表」。
5.2%~5.5% 殖利率
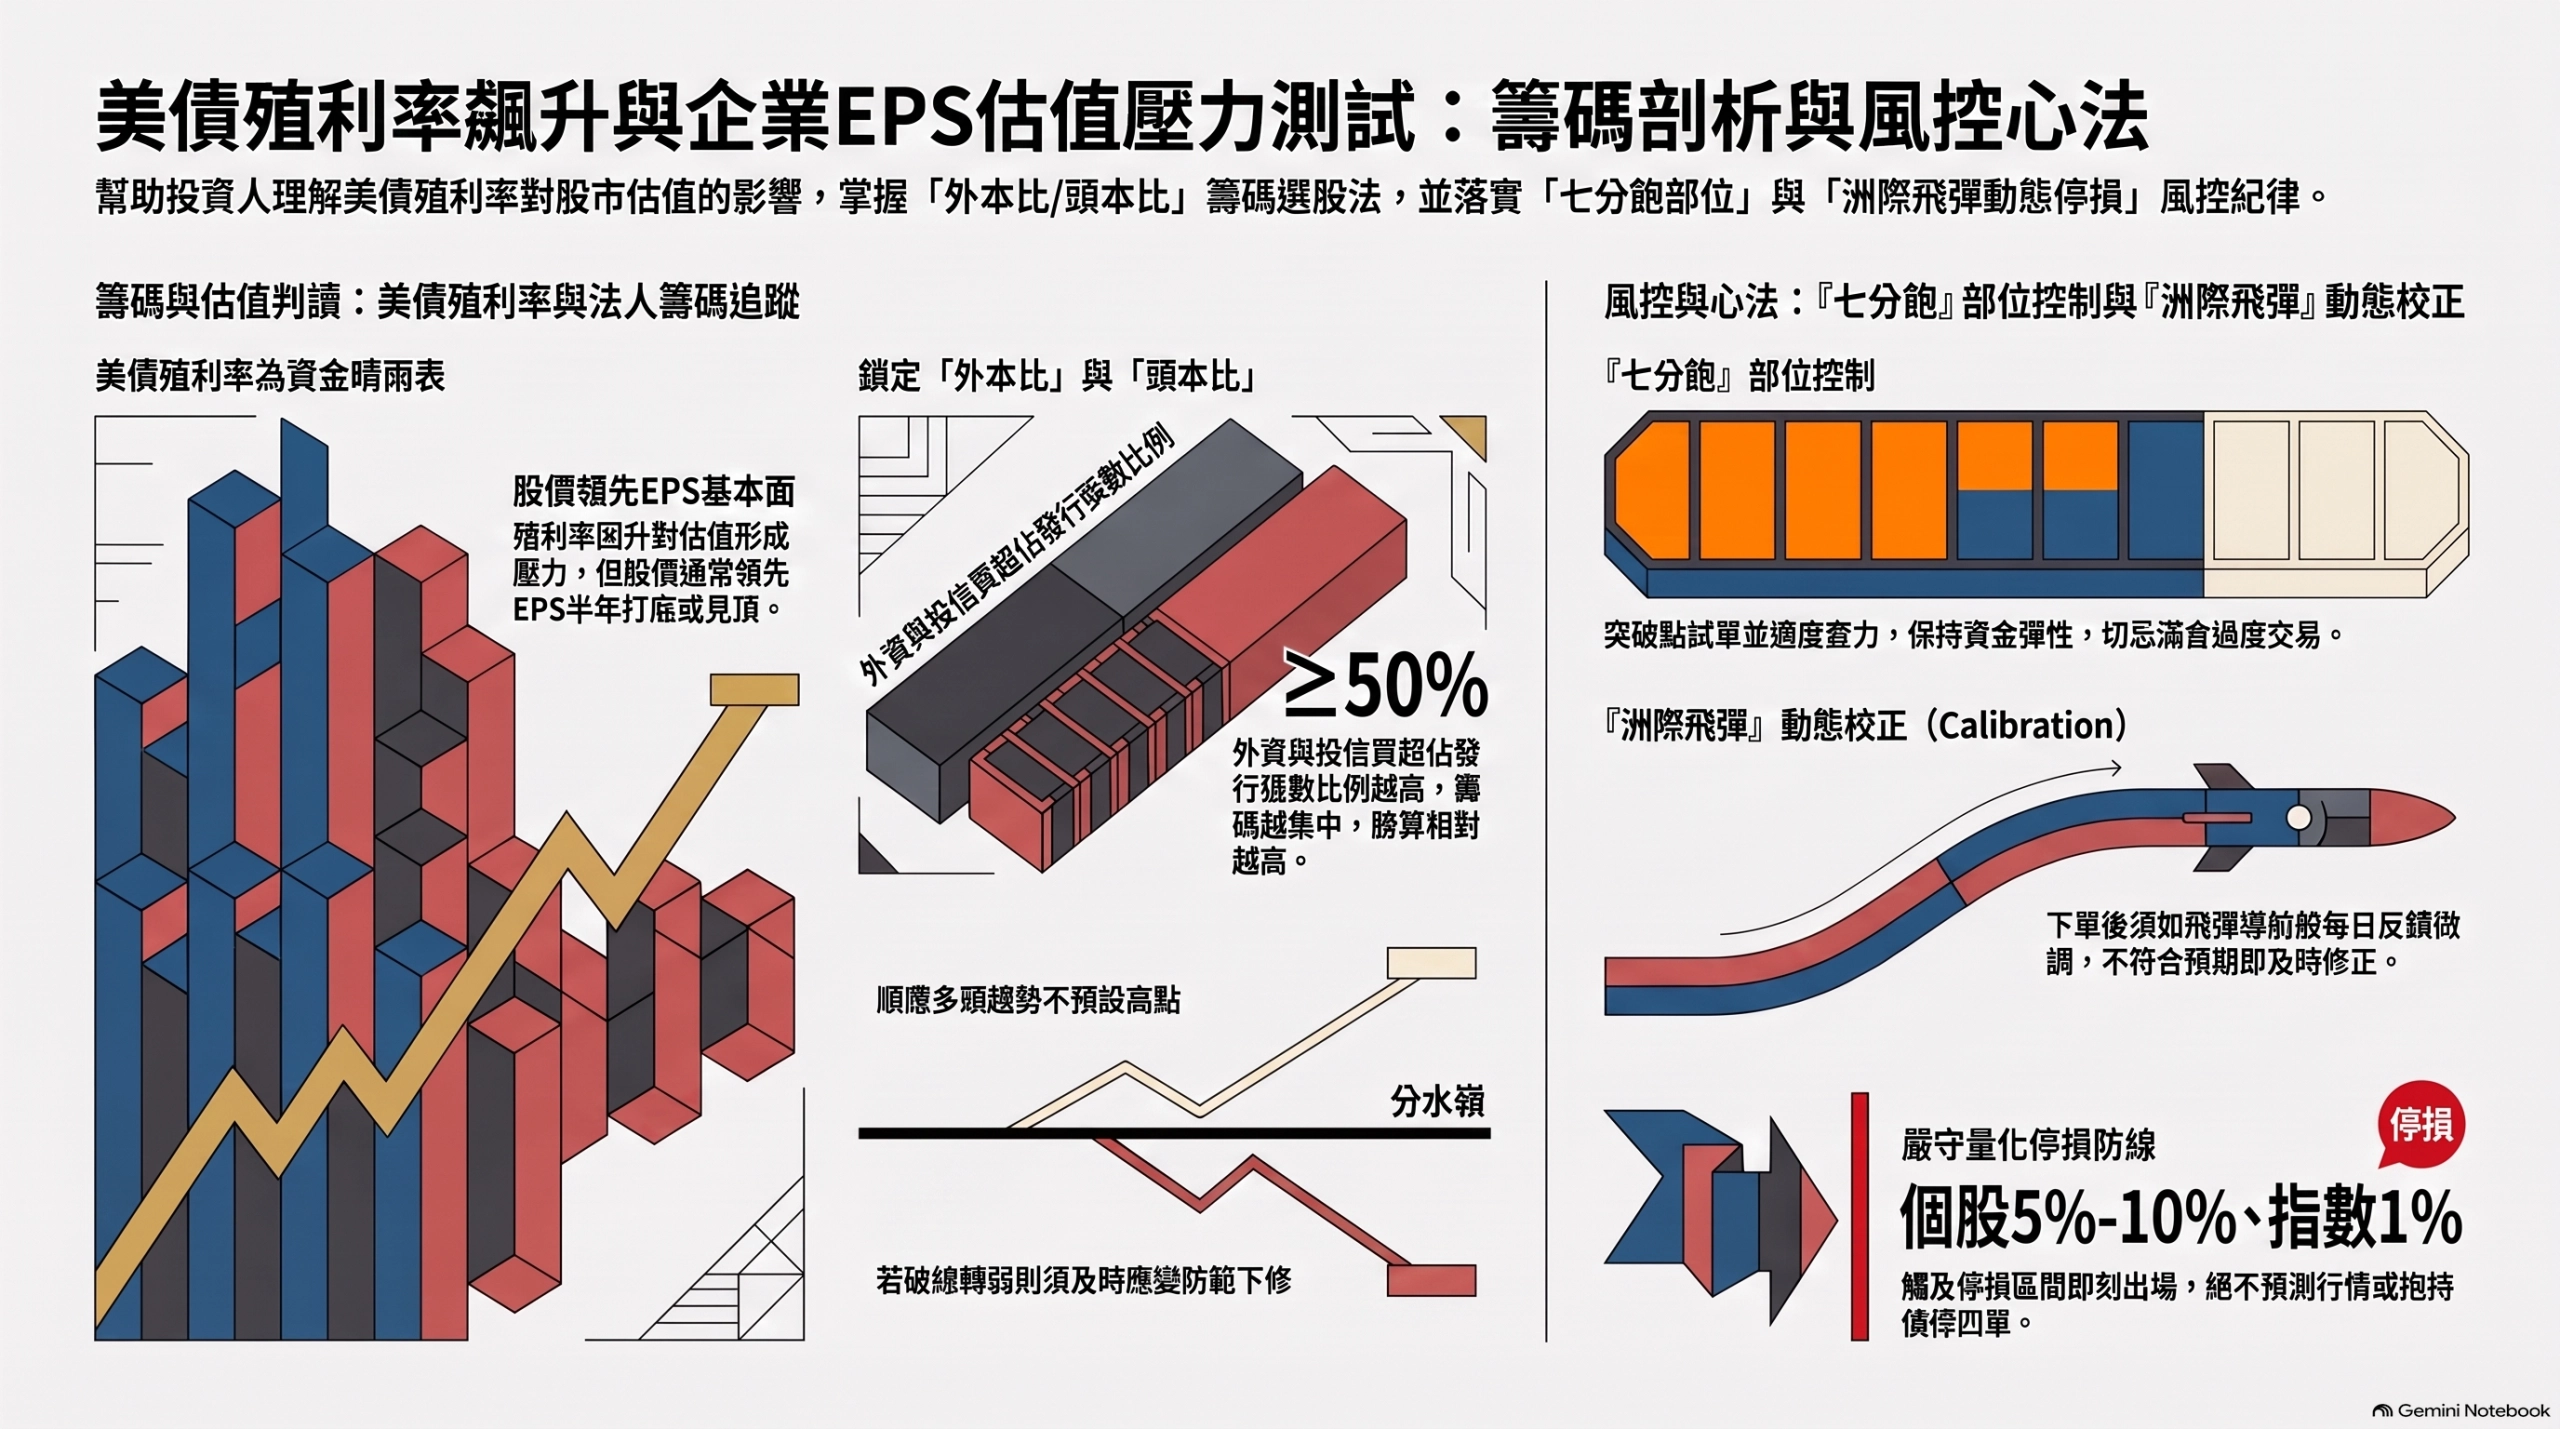
本益比的壓力測試 當無風險利率提高,股票相對的吸引力下降,市場資金會開始進行波段調整並壓縮本益比。緯德老師強調,技術分析只是讓我們看到突破或修正的「現象」,真正驅動市場大幅變化的背後核心,是企業實質營收與獲利的改變。
看清大趨勢,避免短線雜訊
當美債殖利率高檔震盪時,短線 K 棒看得越短,轉折與技術雜訊就越多,容易讓交易者陷入心理煎熬。此時應回歸大週期均線與趨勢線來觀察整體資金流向,避免憑主觀猜測高低點。
估值修正 vs. 雙殺危機:企業 EPS 才是多空的最終裁判
殖利率衝高是否會引發股災,關鍵取決於「企業 EPS 成長」與「估值修正」之間的拉鋸:
多頭支撐(EPS 成長 > 本益比下修)
- 只要企業 EPS 的上修速度跑贏本益比的下修幅度,實質盈餘就能消化估值壓力。在技術面上,即使指數或個股出現短線回踩,只要能守住月線或重要支撐,仍屬於健康的多頭排列格局,買盤依然有撐。
雙殺危機(EPS 與估值同步下修)
- 若美債殖利率破 6%,且伴隨著企業 EPS 遭下修,市場將從單純的估值修正轉為「獲利與估值雙殺」。在形態學中,這意味著市場正式出現「高點不過前高、低點持續跌破前低」的頭部訊號,技術面將由多頭轉為空頭控盤。
籌碼面應對:跟隨機構法人(外資與投信)的佈局軌跡
在宏觀環境進入估值壓力測試的混沌期,尋找具備籌碼保護的標的是保命與獲利的關鍵:
鎖定機構法人,避開少數黑手
- 緯德老師提醒,市場真正的絕對主力是機構法人(外資與投信)。小型股容易被少數有心人士或公司派壟斷操弄;而上市大公司背後有機構法人把關,雖然不會暴漲暴跌,但 transparency(透明度)高、勝算更大。
觀察「頭本比」與「外本比」
- 法人要推升一檔標的,需要很長的時間「慢慢買」吸收籌碼。交易者應透過「頭本比」與「外本比」指標,挑選籌碼集中度高、法人持續買超的標的,等突破壓力線並出現「回踩測試(Retest)」確認支撐後再順勢上車。
結論
面對美債殖利率壓頂,投資人無需過度恐慌,但也絕不能盲目樂觀。把「美債殖利率(估值壓力)」與「企業 EPS(實質獲利)」放在同一天平上觀察,以「點線面」確立支撐防線,並用「七分飽」與「洲際飛彈」心法動態微調。只要企業盈餘動能仍在,便順勢而為;一旦雙殺訊號確立,便依循紀律果斷防守,這才是長線立於不敗之地的核心勝負手!


