目錄
日本長年是美國國債的全球第一大海外持有國(持有規模超過 1.1 兆美元)。當日本的貨幣政策與日圓匯率出現結構性轉變時,會直接抽乾美債市場最大的資金活水,甚至引發拋售潮。
美債殖利率飆升的核心原因,可分為「日本關鍵推手」與「美國自身內生因素」兩大維度剖析:
美債狂飆與日本的「四大關鍵連結」
日資「班師回朝」:日本殖利率上升吸引資金回流
- 機制: 過去二十多年,日本維持超寬鬆與負利率政策,迫使日本龐大的壽險公司、年金基金(如全球最大養老金 GPIF)與大型銀行將數兆資金投向美債以賺取息差。
- 現狀: 隨著日本央行(BOJ)逐步退出負利率、啟動升息循環,日本公債(JGB)殖利率明顯回升。本土資產收益率變好,促使日本法人機構開始減持海外資產,將資金匯回本土投資日本公債。
匯率避險成本高企:買美債反而「倒賠」
- 這是最核心的機構法人算計。日本機構投資美債通常必須進行美元兌日圓的匯率避險(FX Hedge)。
- 由於美日利差極大,外匯遠期合約的避險成本飆升(一度超過 4% ~ 5%)。
- 算式結果: 美債名目殖利率就算高達 4.5% ~ 5%,扣除掉高昂的避險成本後,日本投資人拿到的淨實質收益甚至是負值。這導致日本買家對美債的新增需求嚴重萎縮,甚至被迫停損贖回。
日圓利差交易(Carry Trade)大規模平倉
- 國際避險基金過去習慣以極低的利率借入日圓,轉手買進高收益的美元資產(美債、美股)。
- 一旦日本央行釋出緊縮信號、日圓走強,借日圓的成本與匯率風險驟增,迫使對沖基金快速「平倉」——即賣出美債換回美元,再把美元換成日圓還款。短時間內的集中拋售,直接重創美債價格,推升殖利率。
日本外匯干預:拋美債以支撐日圓
- 每當日圓大幅貶值逼近官方底線時,日本財務省與央行進場干預匯市。
- 干預需要龐大的美元現鈔,日本官方最直接的外匯存底變現方式,就是在公開市場賣出美國公債,這也形成了階段性且龐大的官方賣壓。
美國本土的雙重火藥庫(內生因素)
除了日本的資金外流,美國本身的總體經濟失衡則是殖利率暴漲的火藥庫:
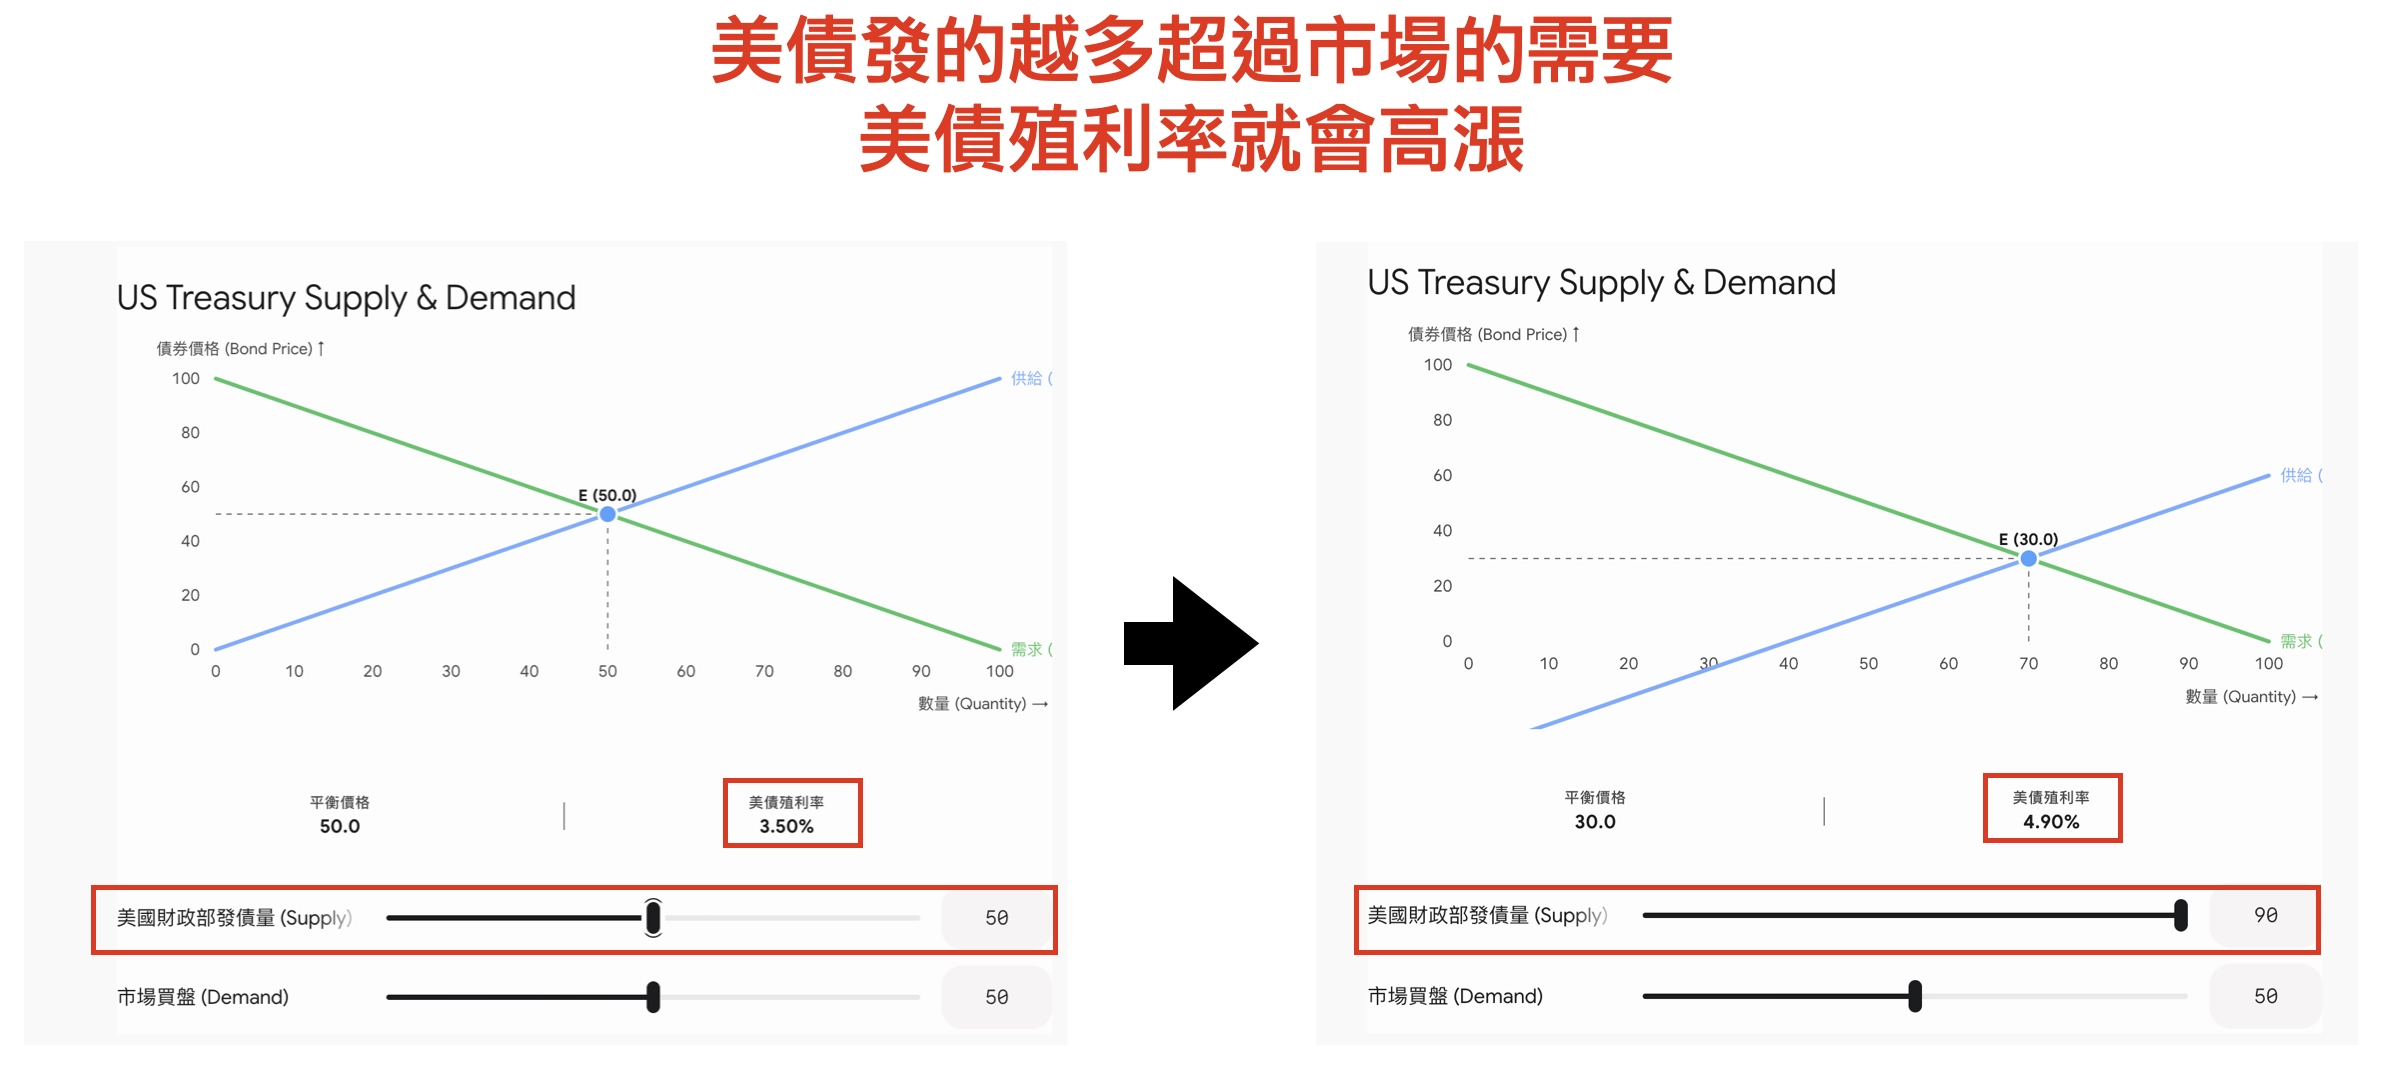
財政赤字引發「發債海嘯」(供需嚴重失衡):
美國政府赤字居高不下,財政部每季都在大幅增發長天期公債。市場上的美債供應量鋪天蓋地,但承接意願卻在下降。
聯準會縮表(QT)撤走最大底層買家:
聯準會持續執行量化緊縮(QT),每個月讓數百億美元的到期國債自然縮減,不再進場回購。聯準會從「最大買家」變成了「被動賣家」。
通膨僵固性與利率 Higher for Longer(更高更久):
地緣局勢推升能源價格、加上關稅壁壘推升商品進口成本,使得核心通膨降溫緩慢。市場原先期待的「大幅降息」預期一再破滅,迫使長天期債券必須重新定價,要求更高的「期限溢價(Term Premium)」。
總結:連鎖效應骨牌
日本貨幣政策正常化 ➔ 避險成本倒掛 ➔ 日本資金撤離美債 ➔ 撞上美國天量發債與聯準會縮表 ➔ 美債市場缺乏邊際買盤 ➔ 殖利率被動狂飆。
因此,美債殖利率狂漲不僅是美國通膨與財政問題,日本的貨幣政策轉向更是推倒全球固收市場流動性骨牌的關鍵外力。


